Carmen Reinhart y Kenneth Rogoff, dos de los economistas vivos más influyentes —polémica aparte—, estudiaron ocho siglos de historia financiera para concluir que ningún país rico entra en crisis de deuda por no poder pagar sino porque en algún momento no se puede evitar. Ese detalle en la toma de decisiones no es menor, ya que por más que haya buenas proyecciones de crecimiento, el problema económico entra en terreno político, y el pesimismo erosiona año a año a los inversores. Con el petróleo en torno a los $95 y los bombardeos sobre Irán, vuelven los miedos al pago de la deuda y el torbellino de la administración Trump.
Si un gobierno puede seguir colocando deuda, aunque sea pagando un poco más caro cada vez, no tendrá una urgencia real para ajustar; los inversores tolerarán el desequilibrio durante años, a veces décadas, hasta que una mañana ya no puedan más. Visto lo visto con Scott Bessent, ¿vendrá esa crisis desde el mercado de bonos? El bono estadounidense a 30 años alcanza el 5,28%, muy por encima del nivel que tenía cuando anunció que dispararía las recompras de deuda al duplicar los tramos de 2.000 a 4.000 millones de dólares por operación. El 9 de septiembre es clave.
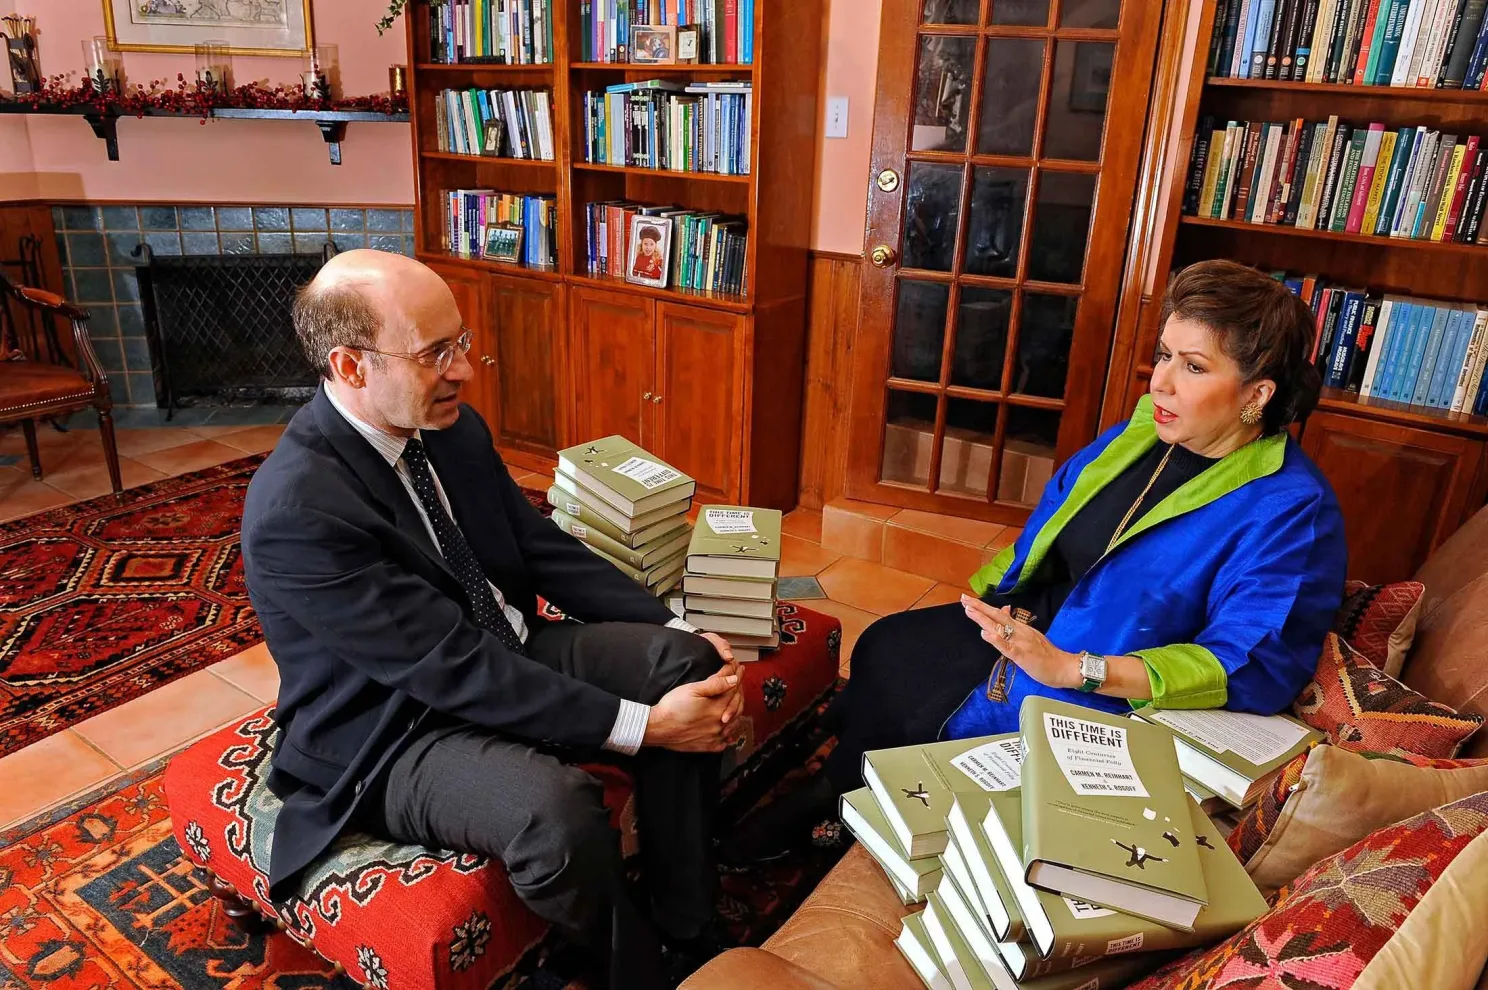 Carmen Reinhart y Kenneth Rogoff © The New York Times
Todo empuja a una crisis. La guerra disparará la inflación (aún más) y los gobiernos más ricos del mundo están demasiado endeudados. Las gasolineras en EE.UU. siguen presionando al consumidor y Trump no puede detener la guerra en Irán aun cuando esté a semanas de las elecciones midterm.
La principal razón por la que ni demócratas ni republicanos han hecho un esfuerzo serio por reducir el déficit estadounidense es que le costaría la reelección, ya que no se garantiza ningún beneficio visible en el corto plazo. El Congreso de EE.UU., por ejemplo, ya ha probado en los últimos quince años forzar el tema con comisiones bipartidistas —como la Simpson-Bowles—, y con un plan de consolidación fiscal serio que no llega a ninguna parte. Hace poco, la Cámara de Representantes impulsó otra comisión que expuso lo mal estructurado que está todo. Tampoco pasó nada. Así, queda claro que el problema es de incentivos electorales y no de diseño de políticas públicas o netamente económico. Elon Musk tampoco pudo con su D.O.G.E., su motosierra federal. Duró un par de meses y renunció.
A día de hoy, los intereses de la deuda federal ya superan el gasto en defensa. La administración de turno, sea cual sea, prefiere gastarse los superávits en vez de guardarlos como colchón. Desde Francia o Alemania hasta Japón, todos países ricos con instituciones sólidas tropezaron con espirales de deuda e inflación, y en ningún caso el terremoto llegó debido a la incapacidad técnica de pagar.
Estados Unidos no es una excepción, hasta que los inversores se cansan y el mercado lo impone por la fuerza cuando el margen de maniobra hace insostenible gobernar.
Referencias
- Carmen M. Reinhart y Kenneth S. Rogoff, This Time Is Different: Eight Centuries of Financial Folly (Princeton University Press, 2009) — press.princeton.edu
- Congressional Budget Office, The Budget and Economic Outlook: 2025 to 2035 — intereses netos superando gasto en defensa — cbo.gov
- House Budget Committee, "Chairman Arrington Statement on CBO Long-Term Budget Outlook" — referencia a la comisión de deuda bipartidista (marzo 2026) — budget.house.gov
- American Action Forum, "Interest Payments on the National Debt: the Near- and Long-term Outlook" — americanactionforum.org